

Um pedido pode apresentar um total na loja e outro na fatura, mesmo que os dois sistemas tenham recebido os mesmos preços, quantidades e impostos. Muitas vezes, a causa não é a perda de um dado, mas uma regra diferente para representar ou processar números decimais. Se cada etapa arredondar em um momento diferente, podem surgir divergências nos totais, nas devoluções, nas conciliações ou nos relatórios.
Para gerenciar arredondamentos de valores entre sistemas, não basta escolher quantas casas decimais exibir. É preciso definir quais valores serão compartilhados, onde os cálculos serão feitos, quando haverá arredondamento e qual resultado prevalecerá em cada processo. Essas decisões devem ser compartilhadas pelas equipes de produto, finanças e tecnologia e documentadas junto ao contrato da integração.
Por que dois sistemas chegam a valores diferentes
Um valor pode ter mais de um nível de precisão. A precisão de armazenamento indica qual valor é mantido; a precisão de cálculo, com que nível de detalhe as operações são realizadas; e o formato de exibição, quantas casas decimais uma pessoa vê. Confundir esses conceitos pode levar ao arredondamento antecipado ou à comparação de um valor completo com outro que mantém apenas as casas decimais visíveis.
As regras para valores intermediários também podem divergir: quando um resultado fica exatamente entre dois valores representáveis, diferentes métodos podem escolher valores distintos. A ordem das operações também faz diferença. Arredondar cada item e depois somar pode produzir um total diferente daquele obtido ao somar primeiro e arredondar no final. Descontos, impostos e rateios acrescentam etapas e bases de cálculo diferentes.
Antes de alterar o código, convém reproduzir a divergência com os valores de entrada e a ordem das operações. Se a diferença ocorrer apenas em alguns pedidos, analisar descontos, quantidades fracionárias, impostos e itens divididos costuma ser mais útil do que comparar somente o total final.
Definir onde o cálculo é feito e qual sistema prevalece
Para cada valor relevante, atribua uma responsabilidade clara. Um sistema pode calcular o preço dos itens; outro, aplicar os impostos; e um terceiro, registrar o pagamento. A integração deve indicar se transmite os dados de entrada para um novo cálculo ou resultados já definidos. Se dois sistemas calcularem o mesmo total de forma independente, é preciso combinar qual deles será a referência quando os resultados não coincidirem.
A referência pode variar conforme o processo. Para conciliar um pagamento, pode ser importante o valor efetivamente processado; para emitir um documento, o resultado aceito pelo sistema de faturamento. Não se deve presumir que um valor seja autoritativo em todos os contextos: isso precisa ser definido por entidade e etapa, como pedido, fatura, pagamento ou devolução.
Uma decisão prática é conservar e transmitir tanto os dados necessários para explicar o cálculo quanto o resultado acordado. Por exemplo, um item pode incluir preço unitário, quantidade, desconto aplicado, base tributável e valor final, desde que o modelo e as normas aplicáveis determinem esses campos. Evite que um sistema consumidor reconstrua um valor quando o sistema que o produziu já definiu qual deve ser usado.
Combinar regras de arredondamento e evitar acúmulos
Documente as regras em termos que qualquer equipe possa verificar, em vez de recorrer à referência ambígua a “duas casas decimais”. O acordo deve especificar:
- Escopo: quais valores são arredondados, como itens, impostos, totais ou parcelas.
- Momento: se o arredondamento ocorre por item, por grupo de impostos ou somente sobre o total.
- Método: como são tratados os valores intermediários e os casos negativos.
- Unidade: qual é a menor unidade aplicável à moeda e ao tipo de operação.
- Exceções: o que acontece com quantidades fracionárias, devoluções parciais e ajustes.
Não aplique o arredondamento de exibição aos valores usados em cálculos posteriores. Se um valor for exibido com menos casas decimais do que as mantidas internamente, o formato não deve se transformar acidentalmente no dado de entrada da etapa seguinte. Da mesma forma, evite arredondar após cada operação se o processo acordado exigir a manutenção da precisão intermediária. Cada arredondamento antecipado descarta informação e pode ampliar pequenas diferenças quando muitos itens são somados.
A precisão necessária depende do uso e da moeda; não a deduza do formato de uma tela nem imponha uma regra única a todos os valores. Valide-a com a equipe financeira e com os requisitos do processo. Se houver operações com bases ou tratamentos diferentes, explicite essas variações em vez de escondê-las em uma exceção não documentada.
Representar valores sem perder o significado
Um número isolado nem sempre deixa claro o que representa. Ao compartilhar valores, defina com clareza o valor numérico, a moeda, a unidade ou escala aplicável e o contexto. Se forem transmitidos uma quantidade e um preço unitário, esclareça o significado de cada um e qual precisão é aceita. Para valores calculados, especifique se são preliminares ou finais e se incluem descontos ou impostos.
A serialização dos dados também importa. Os sistemas devem combinar uma representação que preserve o valor e diferenciar dados numéricos de texto formatado para uma interface. Não use separadores visuais de milhares nem convenções locais como se fizessem parte de um número intercambiável. Defina validações para rejeitar valores incompletos, moedas inesperadas ou escalas fora do contrato, em vez de corrigi-los silenciosamente.
Em uma API, registre essas decisões na documentação e em exemplos de entrada e saída. Esclareça quais campos são a fonte da verdade e quais são apenas informativos. Se o sistema consumidor tiver de recalcular, especifique as regras; se tiver de respeitar um total recebido, indique isso também. Uma estrutura clara evita que cada equipe interprete por conta própria o significado de um decimal.
Testar casos-limite e diagnosticar divergências
Os testes não devem se limitar a valores redondos. Prepare casos que exercitem as regras e compare os resultados em cada etapa, não apenas no final:
- Preços fracionários e quantidades superiores a um.
- Descontos percentuais e fixos, inclusive quando aplicados antes ou depois dos impostos.
- Vários itens de baixo valor cujo arredondamento individual possa alterar o total.
- Valores próximos a um ponto médio de arredondamento, positivos e negativos.
- Devoluções parciais, cancelamentos e pedidos divididos em vários pagamentos ou documentos.
- Valores exibidos com menos precisão do que a mantida para os cálculos.
Registre dados suficientes para reconstruir a operação: entradas relevantes, regras e versão vigentes, resultados intermediários e sistema que produziu o valor final. Limite o acesso e proteja os dados sensíveis. Uma divergência não deve desaparecer por causa de uma correção manual sem que sua causa e resolução sejam registradas.
Defina também qual diferença exige investigação. O limite não deve ser inventado apenas para aprovar uma conciliação: deve resultar das regras aprovadas e do processo. Se o resultado ultrapassar o esperado, classifique a causa — por exemplo, precisão, ordem do cálculo ou dado de entrada — e corrija a regra compartilhada antes de adicionar ajustes pontuais.
Lista de verificação para uma nova integração
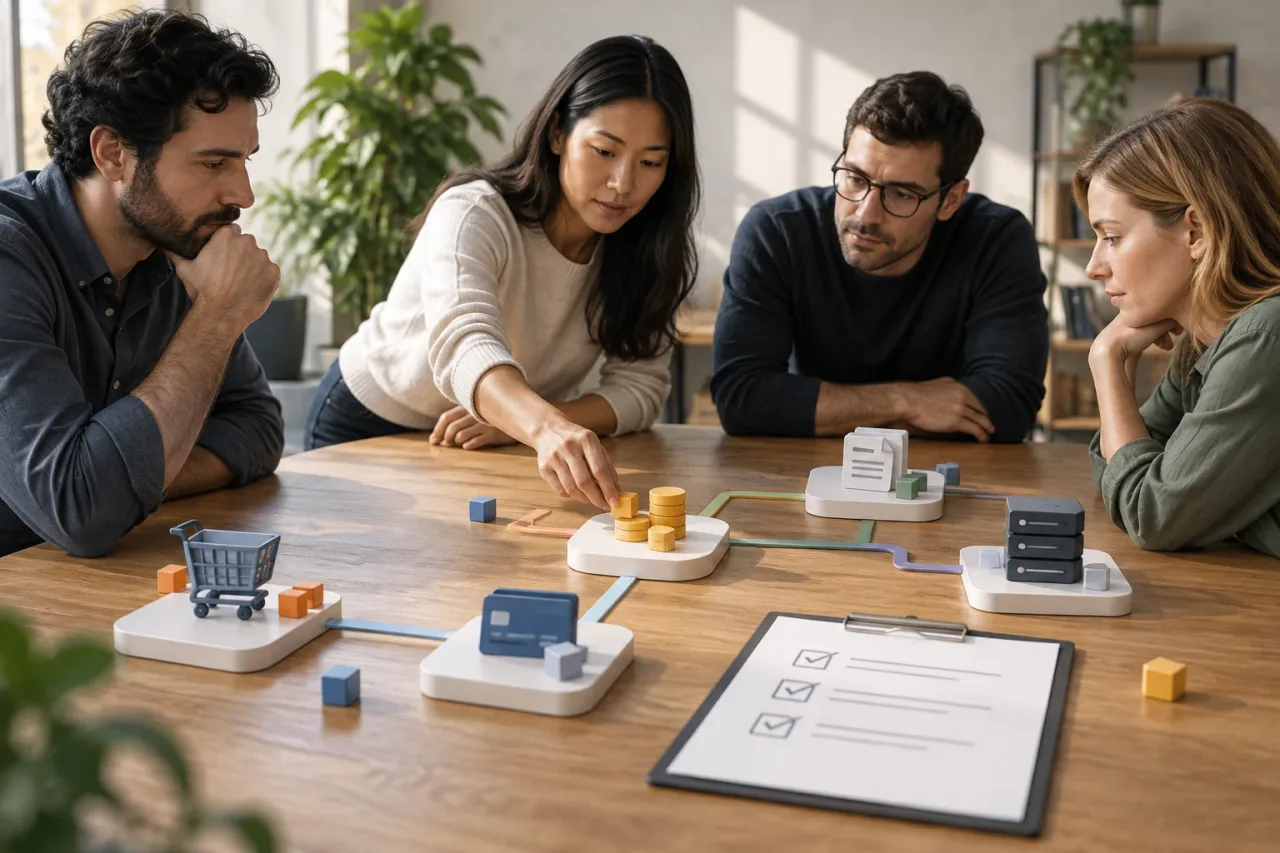
- Identifique quais valores são compartilhados e em que etapa do processo são gerados.
- Determine quem calcula cada valor e qual sistema prevalece em caso de divergência.
- Combine moeda, precisão, regras de arredondamento, ordem das operações e exceções.
- Defina o contrato de dados: significado dos campos, valores finais ou preliminares e validações.
- Teste casos-limite com as equipes responsáveis por produto, finanças e tecnologia.
- Implemente mecanismos de comparação e registre contexto suficiente para investigar divergências.
- Revise os acordos quando houver mudanças em impostos, moedas, fluxos de devolução ou responsabilidades.
A decisão principal não é quantas casas decimais um campo aceita, mas qual sistema calcula cada valor e qual regra se aplica em cada etapa. Com responsabilidades, representação e testes compartilhados, uma divergência deixa de ser um mistério e se torna um caso que pode ser diagnosticado. Esse acordo é a base para integrar e-commerce, pagamentos, faturamento e sistemas internos sem depender de correções improvisadas.