

Lorsque la facture cloud augmente, savoir combien l’on dépense ne suffit plus : les équipes doivent comprendre quels services consomment ces ressources et quelles décisions peuvent modifier les coûts. Le showback et le chargeback sont deux façons de répondre à ce besoin, mais ils impliquent des degrés différents de responsabilité financière. Choisir entre les deux n’est pas une simple question comptable : cela influe sur la conception des produits, la hiérarchisation du travail et la protection de la fiabilité.
Dans la pratique, la question n’est généralement pas « facturer ou ne pas facturer » dès le premier jour. Il convient d’abord de se demander si les données permettent d’attribuer les dépenses de manière compréhensible et si les équipes ont réellement la capacité d’agir sur ces dépenses. Une répartition opaque ou injuste peut susciter davantage de discussions que d’économies. Une mise en œuvre progressive permet de corriger les règles avant de transformer une estimation en transfert budgétaire.
Que signifient showback et chargeback ?
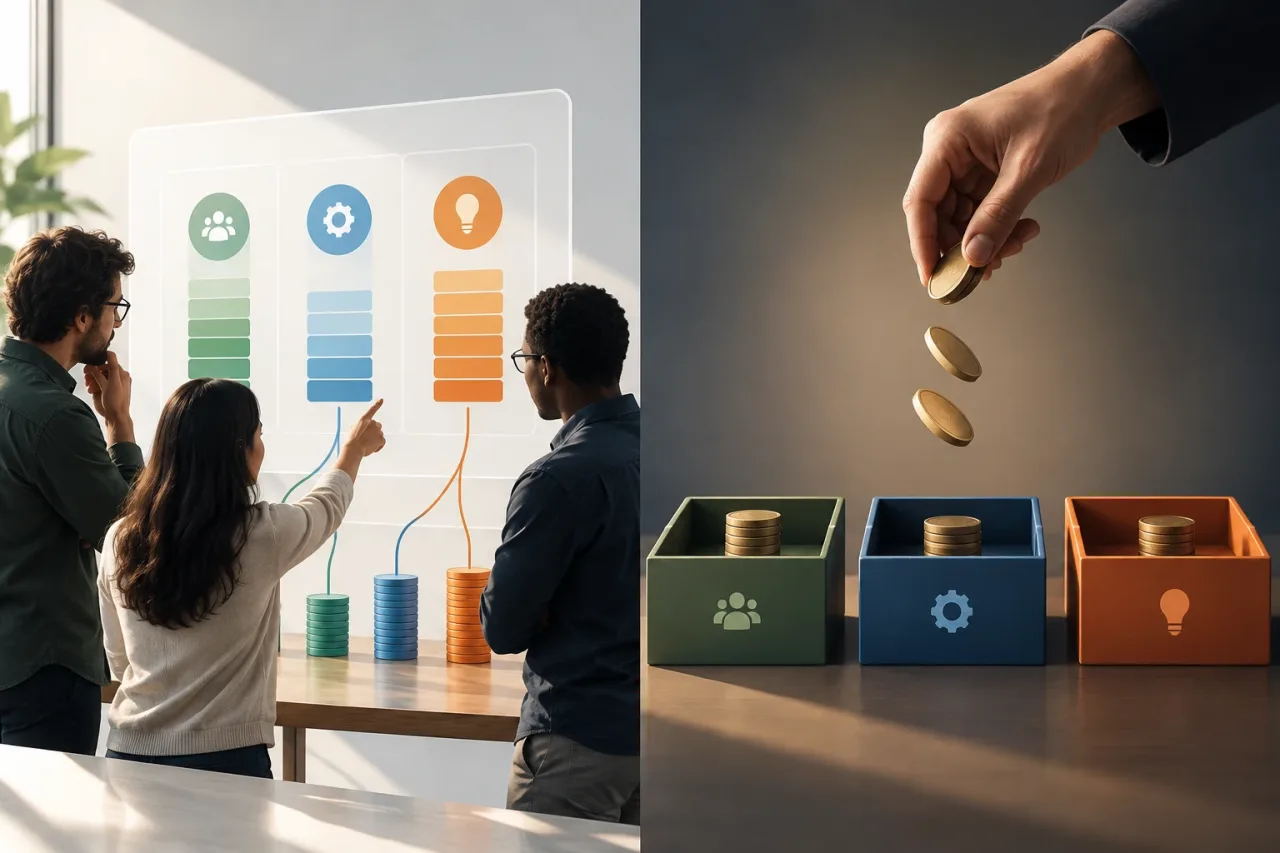
Dans un modèle de showback, l’organisation présente à chaque équipe les coûts qui lui sont attribués, sans nécessairement les déduire de son budget. L’objectif principal est d’apporter de la visibilité : permettre aux équipes produit, ingénierie et finance de relier consommation, choix techniques et dépenses. Ces informations peuvent orienter les améliorations sans devenir immédiatement une obligation de paiement interne.
Le chargeback impute ces coûts aux budgets des équipes ou des unités responsables. Cette attribution a des conséquences financières : les dépenses peuvent réduire le budget disponible ou être intégrées à la planification du service. Elle exige donc des règles stables, des données vérifiables et un processus de résolution des désaccords. Si le calcul repose sur des hypothèses que personne ne comprend, le mécanisme peut être précis en apparence tout en étant perçu comme injuste.
Les deux approches répondent à des questions différentes. Le showback demande : « qui consomme ces ressources ou entraîne ces dépenses ? » Le chargeback ajoute : « qui doit les prendre en charge dans son budget ? » La visibilité peut être utile avant que la confiance nécessaire à une répartition financière soit établie.
Quand la simple présentation de la consommation suffit
Le showback constitue souvent un bon point de départ lorsque l’inventaire des services est incomplet, que les étiquettes sont appliquées de manière irrégulière ou que de nombreuses ressources sont partagées. Il convient également lorsque les équipes ne peuvent pas encore maîtriser les principaux facteurs de coût, par exemple parce qu’une plateforme centrale décide de l’architecture, de la capacité ou de la politique de conservation.
Présenter d’abord les données permet de vérifier si chaque équipe reconnaît les services qui lui sont attribués et comprend le calcul des montants. Cette vérification peut révéler des ressources sans propriétaire, des environnements oubliés ou des écarts entre la facture et ce que les équipes estiment consommer. Ces différences indiquent qu’il faut améliorer l’attribution ; elles ne prouvent pas nécessairement qu’une équipe dépense mal.
Le chargeback peut être pertinent lorsque les responsables connaissent les règles, peuvent influer sur l’utilisation et disposent d’un processus de mise à jour des attributions. Il n’est pas indispensable de pouvoir attribuer chaque centime à une application, mais les limites et les critères de répartition doivent être documentés. Si les décisions financières reposent sur des informations incertaines, mieux vaut rendre cette incertitude visible que la masquer derrière un chiffre précis.
Quels coûts pouvez-vous attribuer de façon fiable ?
L’attribution est plus solide lorsqu’un lien observable existe entre une ressource et son propriétaire. Une machine virtuelle dédiée à un service identifié peut être affectée directement. En revanche, un cluster partagé entre plusieurs produits, un réseau commun ou une plateforme gérée par une équipe centrale nécessitent une règle de répartition, fondée par exemple sur l’utilisation mesurée, la capacité réservée ou une proportion convenue.
Toutes les règles ne représentent pas la même chose. Une répartition selon la consommation observée peut mieux refléter l’utilisation, mais elle dépend de métriques cohérentes. Une répartition selon la capacité réservée peut convenir si cette réservation correspond à une décision de l’équipe, sans pour autant représenter l’usage réel. Le partage à parts égales est simple, mais peut fausser la réalité si les équipes ont des tailles ou des besoins très différents. La règle doit répondre à la question de gestion que l’on cherche à résoudre.
Certains coûts sont par nature partagés ou difficiles à associer directement : services de plateforme, observabilité, sécurité, transfert de données entre composants ou capacité inutilisée nécessaire pour conserver une marge opérationnelle. Ils peuvent être répartis selon une politique explicite, maintenus dans un budget central ou présentés dans une catégorie commune. Ne transformez pas une estimation partagée en coût direct sans expliquer le critère utilisé et ses limites.
Les données minimales pour une répartition transparente
Avant d’automatiser les imputations, définissez un modèle de propriété reliant les comptes, les projets ou les ressources aux équipes et aux produits. Les étiquettes peuvent aider à identifier le service, l’environnement, le responsable et le centre de coûts, mais elles ne sont utiles que si elles sont appliquées de façon cohérente et régulièrement vérifiées. Il faut aussi décider du traitement des ressources non étiquetées : les laisser dans une catégorie visible « non attribuée » est souvent plus honnête que de les répartir discrètement.
- Propriétaire : personne responsable de la ressource ou en mesure d’en corriger les données.
- Service ou produit : unité de travail à laquelle la ressource sert et liens avec les autres composants.
- Environnement : production, test, développement ou toute autre classification utilisée par l’organisation.
- Règle de coût : attribution directe, mesure de la consommation, répartition de l’infrastructure partagée ou budget central.
- Période et source : facture, période considérée et métriques sur lesquelles le rapport s’appuie.
Un tableau de coûts doit permettre de remonter d’un montant jusqu’à son origine et de distinguer les dépenses observées de celles réparties selon une règle. Définissez qui corrige les étiquettes, qui approuve les changements et à quelle fréquence les règles sont réexaminées. Si une équipe peut contester une attribution, elle doit pouvoir consulter les données et la méthode qui l’ont produite.
Infrastructure partagée et environnements hors production
Les environnements de développement et de test peuvent contribuer aux dépenses, mais les traiter comme la production n’aide pas toujours à prendre les bonnes décisions. Il est utile de les séparer afin que le rapport indique si les coûts proviennent de charges critiques, d’expérimentations ou de ressources susceptibles d’être arrêtées en dehors des heures d’utilisation. Cette séparation apporte du contexte ; elle ne signifie pas que toutes les dépenses hors production sont superflues, car ces environnements peuvent être nécessaires pour valider les changements et réduire les risques.
Sur une plateforme partagée, la consommation peut varier avec la charge de plusieurs produits et ne pas dépendre entièrement d’une équipe. Le coût commun peut rester centralisé tandis que l’utilisation est mesurée par service, ou être réparti selon une règle convenue. Si vous le répartissez, vérifiez si la méthode fait supporter à une équipe le coût d’un besoin de résilience, d’une décision de plateforme ou d’une demande qu’elle ne contrôle pas. Cette distinction évite d’attribuer une responsabilité là où il n’existe qu’une dépendance.
Les risques d’un chargeback prématuré
Le premier risque est la fausse précision : un calcul avec des décimales peut sembler définitif alors qu’il repose sur des estimations ou des étiquettes incomplètes. Le deuxième est celui des contestations permanentes, qui prennent du temps et affaiblissent la confiance dans les rapports. Le troisième consiste à créer de mauvaises incitations : si la réduction des dépenses devient un objectif isolé, une équipe peut réduire les tests, la capacité de réserve, l’observabilité ou la redondance, au détriment de la fiabilité.
Pour limiter ces risques, associez aux coûts des indicateurs opérationnels pertinents. Avant de récompenser une baisse des dépenses, vérifiez qu’elle n’a pas été obtenue en transférant la charge à une autre équipe, en dégradant le service ou en réduisant des contrôles nécessaires. La responsabilité doit correspondre au pouvoir de décision : ne pénalisez pas les personnes qui ne peuvent pas modifier la ressource à l’origine de l’imputation. Si les discussions portent davantage sur la contestation des règles que sur la correction de la consommation, revoyez le modèle.
Une transition progressive et des critères de révision
- Rendez les coûts visibles : regroupez-les par compte, service, environnement et propriétaire lorsque les données le permettent. Présentez séparément les coûts non attribués et les coûts partagés.
- Validez avec les équipes : examinez des exemples de rapports avec les responsables techniques, produit et finance. Consignez les questions, les erreurs et les exceptions.
- Publiez les règles : expliquez ce qui est attribué directement, ce qui est réparti et ce qui reste centralisé. Documentez la procédure de contestation et de correction d’une attribution.
- Simulez les conséquences : présentez les montants comme des informations de planification avant de les appliquer aux budgets. Vérifiez si chaque équipe peut agir sur les facteurs qui lui sont attribués.
- Appliquez le chargeback de façon sélective : commencez par les coûts directs et compréhensibles. Conservez en showback ou dans un budget commun les catégories dont l’attribution reste contestable.
Le choix peut évoluer avec l’architecture, l’apparition de nouveaux produits ou la modification de la responsabilité de la plateforme. Vérifiez régulièrement que les étiquettes restent fiables, que les règles reflètent des décisions maîtrisables et que la répartition favorise l’efficacité sans compromettre le service.
Questions pour choisir le modèle
- Pouvons-nous identifier le propriétaire et l’origine de la majeure partie des dépenses que nous voulons attribuer ?
- Les équipes comprennent-elles et acceptent-elles les règles applicables aux coûts directs et partagés ?
- Les équipes qui recevraient une imputation peuvent-elles agir sur la consommation qui leur est attribuée ?
- Avons-nous un moyen de corriger les erreurs et d’expliquer les montants non attribués ?
- Évaluons-nous les économies au regard de la fiabilité, des performances et des besoins opérationnels ?
Si plusieurs réponses sont négatives, commencez par le showback et considérez les écarts comme un travail d’amélioration des données et de gouvernance. Si les réponses sont positives pour une catégorie précise, vous pouvez l’attribuer par chargeback sans imposer le même traitement à toute l’infrastructure. Le meilleur modèle n’est pas celui qui répartit chaque coût à tout prix, mais celui qui aide à prendre des décisions responsables grâce à une attribution que les équipes peuvent comprendre et vérifier.