

Un pedido puede mostrar un total en la tienda y otro en la factura, aunque ambos sistemas hayan recibido los mismos precios, cantidades e impuestos. A menudo, la causa no es un dato perdido, sino una regla distinta para representar o procesar decimales. Si cada parte redondea en una etapa diferente, las diferencias pueden aparecer en totales, devoluciones, conciliaciones o informes.
Para gestionar redondeos de importes entre sistemas, no basta con elegir cuántos decimales mostrar. Hay que definir qué valores se intercambian, dónde se realizan los cálculos, cuándo se redondea y cuál es el resultado que prevalece en cada proceso. Estas decisiones deben ser compartidas por producto, finanzas y tecnología, y quedar documentadas junto al contrato de la integración.
Por qué dos sistemas obtienen importes distintos
Un importe tiene más de una precisión posible. La precisión de almacenamiento indica qué valor se conserva; la de cálculo, con qué detalle se realizan las operaciones; y el formato mostrado, cuántos decimales ve una persona. Confundirlas lleva a redondear demasiado pronto o a comparar una cifra completa con otra que solo conserva los decimales visibles.
También pueden divergir las reglas para el punto medio: ante un resultado que queda exactamente entre dos valores representables, no todos los métodos tienen por qué escoger el mismo. A esto se suman diferencias de orden. Redondear cada línea y luego sumar puede producir otro total que sumar primero y redondear al final. Los descuentos, impuestos y prorrateos añaden etapas y bases de cálculo distintas.
Antes de cambiar código, conviene reproducir el descuadre con los valores de entrada y el orden de las operaciones. Si la diferencia aparece solo en algunos pedidos, revisar descuentos, cantidades fraccionarias, impuestos y líneas divididas suele ser más útil que comparar únicamente el total final.
Decidir dónde se calcula y qué sistema prevalece
Para cada importe relevante, asigna una responsabilidad clara. Un sistema puede calcular el precio de las líneas; otro, aplicar impuestos; y otro, registrar el cobro. La integración debe indicar si transmite entradas para recalcular o resultados ya determinados. Si dos sistemas calculan independientemente el mismo total, hay que acordar cuál es la referencia cuando no coinciden.
La referencia puede variar según el proceso. Para conciliar un cobro, puede importar el importe efectivamente procesado; para emitir un documento, el resultado aceptado por el sistema de facturación. No se debe asumir que un valor es universalmente autoritativo: hay que definirlo por entidad y etapa, como pedido, factura, pago o devolución.
Una decisión práctica consiste en conservar y transmitir tanto los datos necesarios para explicar el cálculo como el resultado acordado. Por ejemplo, una línea puede incluir precio unitario, cantidad, descuento aplicado, base imponible e importe final, siempre que el modelo y la normativa aplicable determinen esos campos. Evita que un consumidor reconstruya un valor si el productor ya ha establecido cuál debe utilizarse.
Acordar reglas de redondeo y evitar acumulaciones
Documenta las reglas en términos que cualquier equipo pueda verificar, no como una referencia ambigua a “dos decimales”. El acuerdo debe precisar:
- Alcance: qué importes se redondean, como líneas, impuestos, totales o cuotas.
- Momento: si se redondea por línea, por grupo de impuestos o únicamente sobre el total.
- Método: cómo se resuelven los valores intermedios y los casos de signo negativo.
- Unidad: qué unidad mínima corresponde a la moneda y al tipo de operación.
- Excepciones: qué ocurre con cantidades fraccionarias, devoluciones parciales y ajustes.
No apliques el redondeo de presentación a los valores usados en cálculos posteriores. Si una cantidad se muestra con menos decimales que los conservados internamente, el formato no debería convertirse accidentalmente en el dato de entrada para la siguiente etapa. Del mismo modo, evita redondear después de cada operación si el proceso acordado exige conservar precisión intermedia. Cada redondeo temprano descarta información y puede amplificar pequeñas diferencias al sumar muchas líneas.
La precisión necesaria depende del uso y de la moneda; no la deduzcas del formato de una pantalla ni impongas una regla única a todos los importes. Valídala con finanzas y con los requisitos del proceso. Si hay operaciones con bases o tratamientos distintos, explicita esas variaciones en vez de ocultarlas dentro de una excepción no documentada.
Representar importes sin perder su significado
Una cifra aislada no siempre permite saber qué representa. Al intercambiar importes, define con claridad el valor numérico, la moneda, la unidad o escala aplicable y el contexto del importe. Si se transmite una cantidad y un precio unitario, aclara qué significa cada uno y qué precisión se admite. Para importes calculados, especifica si son preliminares o finales y si incluyen descuentos o impuestos.
También importa cómo se serializan los datos. Los sistemas deben acordar una representación que preserve el valor y distinguir los datos numéricos del texto formateado para una interfaz. No uses separadores visuales de miles ni convenciones locales como si fueran parte de una cifra intercambiable. Define validaciones para rechazar valores incompletos, monedas inesperadas o escalas fuera de contrato, en lugar de corregirlos silenciosamente.
En una API, expresa estas decisiones en la documentación y en ejemplos de entrada y salida. Aclara qué campos son fuente de verdad y cuáles son informativos. Si el consumidor debe recalcular, especifica las reglas; si debe respetar un total recibido, indícalo igualmente. Una estructura clara evita que cada equipo interprete por su cuenta el significado de un decimal.
Probar casos límite y diagnosticar descuadres
Las pruebas no deberían limitarse a importes redondos. Prepara casos que ejerciten las reglas y compara resultados en cada etapa, no solo al final:
- Precios con fracciones y cantidades mayores que uno.
- Descuentos porcentuales y fijos, incluidos los aplicados antes o después de impuestos.
- Varias líneas pequeñas cuyo redondeo individual pueda alterar el total.
- Importes cercanos a un punto medio de redondeo, en positivo y en negativo.
- Devoluciones parciales, anulaciones y pedidos divididos en varios cobros o documentos.
- Valores que se muestran con menos precisión que la conservada para el cálculo.
Registra suficientes datos para reconstruir la operación: entradas relevantes, reglas y versión vigentes, resultados intermedios y sistema que produjo el importe final. Limita el acceso y protege los datos sensibles. Una diferencia no debería desaparecer por una corrección manual sin dejar constancia de su causa y resolución.
Establece también qué diferencia requiere investigación. El umbral no debe inventarse para hacer pasar una conciliación: debe derivarse de las reglas aprobadas y del proceso. Si el resultado excede lo esperado, clasifica la causa —por ejemplo, precisión, orden de cálculo o dato de entrada— y corrige la regla compartida antes de añadir ajustes puntuales.
Lista de comprobación para una nueva integración
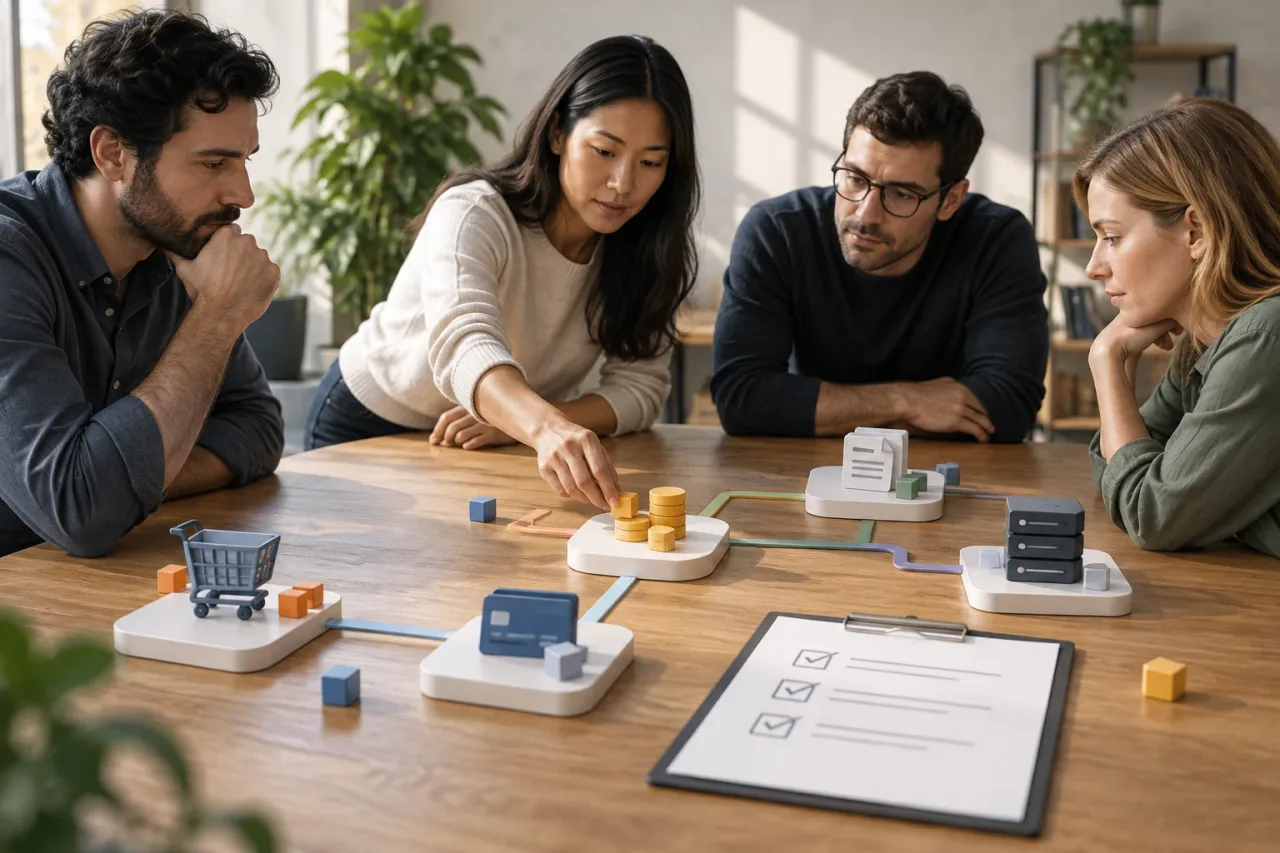
- Identifica qué importes se intercambian y en qué etapa del proceso se generan.
- Asigna quién calcula cada valor y qué sistema prevalece ante una discrepancia.
- Acuerda moneda, precisión, reglas de redondeo, orden de operaciones y excepciones.
- Define el contrato de datos: significado de campos, valores finales o preliminares y validaciones.
- Prueba casos límite con los equipos responsables de producto, finanzas y tecnología.
- Instrumenta la comparación y registra contexto suficiente para investigar diferencias.
- Revisa los acuerdos cuando cambien impuestos, monedas, flujos de devolución o responsabilidades.
La decisión clave no es cuántos decimales admite un campo, sino qué sistema calcula cada importe y qué regla aplica en cada etapa. Con responsabilidades, representación y pruebas compartidas, una diferencia deja de ser un misterio y se convierte en un caso diagnosticable. Ese acuerdo es la base para integrar ecommerce, pagos, facturación y sistemas internos sin depender de correcciones improvisadas.